Fachartikel
Bedarfsorientierte Stellen- und Personalkostenplanung: Warum Excel allein nicht mehr reicht
Wie HR, Controlling und Geschäftsführung Planstellen, FTE, Vakanzen und Personalkosten gemeinsam steuern können
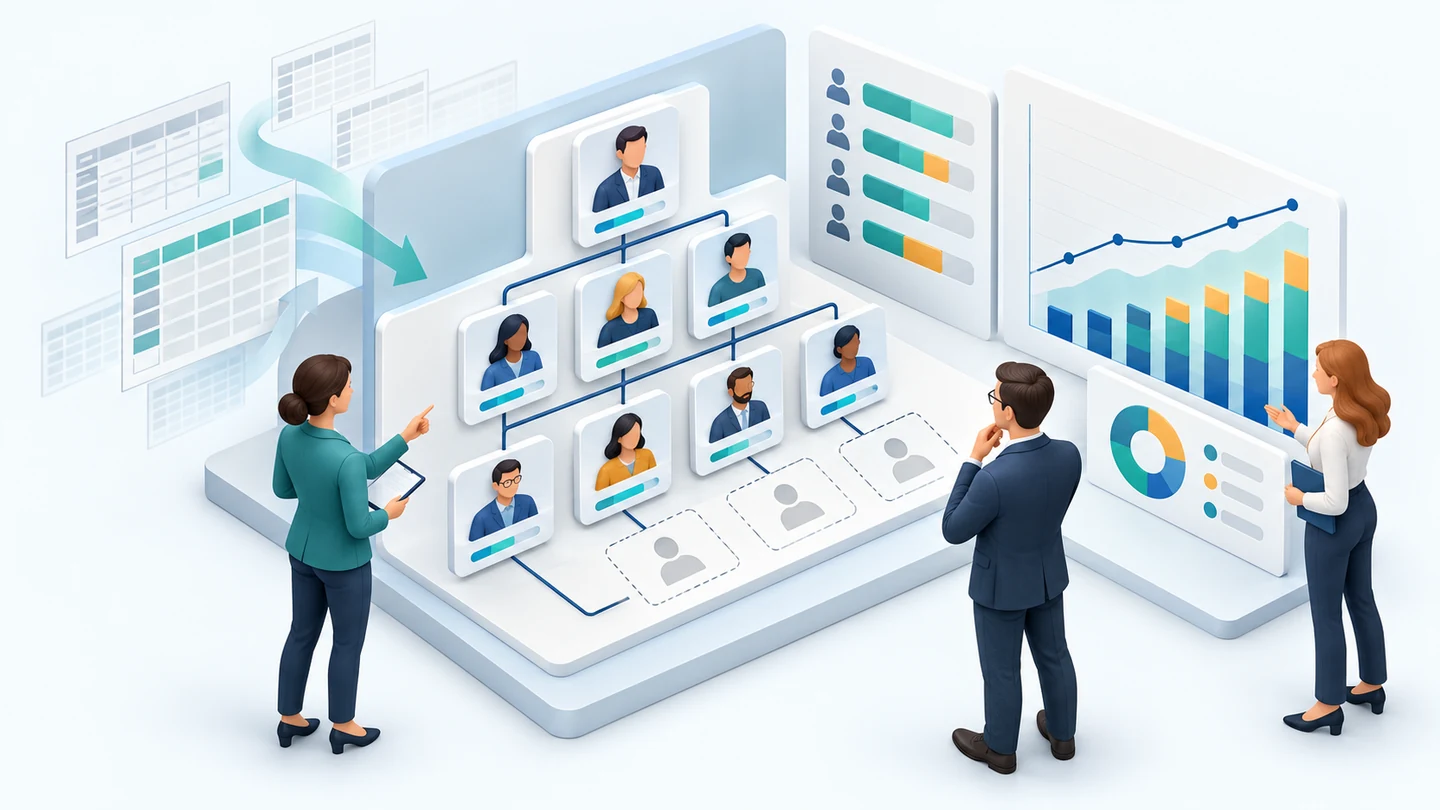
Stellenplanung und Personalkostenplanung gehören zu den wichtigsten Steuerungsprozessen im Unternehmen. Trotzdem entstehen sie in vielen Organisationen noch immer zu großen Teilen in Excel.
Das ist auf den ersten Blick nachvollziehbar: Excel ist flexibel, bekannt und schnell verfügbar. Problematisch wird es jedoch, sobald mehrere Abteilungen, Kostenstellen, Standorte, Planungsversionen, Gehaltsbestandteile, Abwesenheiten, Vakanzen und Forecasts zusammengeführt werden müssen.
Dann wird aus einer Planung schnell ein Abstimmungsprojekt.
HR liefert Mitarbeiter- und Vertragsdaten.
Controlling benötigt Kosten, FTE und Forecasts.
Bereichsleiter melden Personalbedarfe.
Die Geschäftsführung erwartet belastbare Entscheidungsgrundlagen.
Wenn all diese Informationen in unterschiedlichen Dateien, Systemen und Versionen gepflegt werden, entstehen typische Probleme: manuelle Konsolidierung, unklare Datenstände, fehleranfällige Plan-/Ist-Abgleiche und hoher Aufwand für Reporting.
Eine moderne Stellen- und Personalkostenplanung sollte deshalb nicht nur Zahlen sammeln. Sie sollte Planstellen, Besetzung, Bedarf, Kosten und Reporting in einem durchgängigen Planungsmodell verbinden.
Was bedeutet bedarfsorientierte Stellenplanung?
Bedarfsorientierte Stellenplanung bedeutet, dass Personalplanung nicht nur vom bestehenden Mitarbeiterbestand ausgeht, sondern vom tatsächlichen zukünftigen Bedarf.
Im Mittelpunkt stehen Fragen wie:
- Welche Stellen werden in den einzelnen Bereichen wirklich benötigt?
- Wo entsteht neuer Personalbedarf?
- Wo gibt es Ersatzbedarf durch Austritte, Renteneintritte oder interne Wechsel?
- Welche Bedarfe haben Priorität?
- Welche Vorgaben kommen aus Geschäftsführung, Budgetplanung oder Kapazitätsplanung?
- Welche Auswirkungen haben neue oder wegfallende Planstellen auf FTE, Headcount und Personalkosten?
Der entscheidende Unterschied zur reinen Bestandsbetrachtung: Es wird nicht nur gefragt, wer heute im Unternehmen arbeitet. Es wird geplant, welche Kapazitäten zukünftig benötigt, genehmigt, besetzt und finanziert werden müssen.
Damit wird Stellenplanung zu einem Bindeglied zwischen Strategie, operativer Planung, HR-Prozessen und Controlling.
Warum Stellenplanung und Personalkostenplanung zusammengehören
In vielen Unternehmen werden Stellenplanung und Personalkostenplanung organisatorisch getrennt betrachtet.
HR denkt in Planstellen, Besetzung, Vakanzen und Recruiting.
Controlling denkt in Kostenstellen, Budgets, Forecasts und Abweichungen.
Die Geschäftsführung denkt in Kapazität, Wachstum, Produktivität und Kostenentwicklung.
Fachlich gehören diese Perspektiven jedoch zusammen.
Eine neue Planstelle ist nicht nur ein organisatorisches Element. Sie erzeugt zukünftige Personalkosten. Eine unbesetzte Stelle ist nicht nur ein Recruiting-Thema. Sie beeinflusst Kapazität, Leistungserbringung und Budgetverbrauch. Eine Doppelbesetzung kann sinnvoll sein, etwa bei Übergaben, führt aber kurzfristig zu höheren Ist-Kosten. Eine Altersteilzeit oder ein Renteneintritt reduziert Kapazität und verändert gleichzeitig die Kostenplanung.
Genau deshalb reicht es nicht aus, Planstellen isoliert zu verwalten oder Personalkosten nur pauschal fortzuschreiben.
Eine belastbare Planung braucht den Zusammenhang zwischen:
- Planstellen
- Ist-Besetzung
- Vakanzen
- FTE und Headcount
- Kostenstellen und Organisationseinheiten
- Standorten
- Plangehältern und Ist-Gehältern
- Personalnebenkosten
- Sonderzahlungen und Boni
- Abwesenheiten
- Rückstellungen
- Forecasts und Planungsversionen
Erst wenn diese Informationen zusammengeführt werden, entsteht eine echte Steuerungsgrundlage.
Typische Schwächen einer Excel-basierten Personalplanung
Excel ist nicht das Problem. Excel wird zum Problem, wenn es als zentrales Planungssystem für komplexe, wiederkehrende und mehrstufige Prozesse genutzt wird.
Typische Schwächen sind:
1. Zu viele Dateien und Versionen
Bereichsleiter liefern Bedarfe in eigenen Dateien. HR ergänzt Mitarbeiterdaten. Controlling rechnet Kosten hoch. Am Ende existieren mehrere Planungsstände, deren Aktualität nicht immer eindeutig ist.
2. Planstellen und Besetzung sind nicht sauber verbunden
Eine Planstelle kann genehmigt, vakant, besetzt, doppelt besetzt oder zukünftig wegfallend sein. In Excel wird dieser Status oft über Kommentare, Farben oder Hilfsspalten abgebildet. Das funktioniert kurzfristig, ist aber langfristig schwer auswertbar.
3. Personalkosten werden zu pauschal geplant
Personalkosten bestehen nicht nur aus Monatsgehältern. Je nach Unternehmen kommen Personalnebenkosten, Tarifsteigerungen, Sonderzahlungen, Boni, Arbeitgeberanteile, Rückstellungen oder individuelle Gehaltsbestandteile hinzu. Werden diese Effekte nicht strukturiert geplant, entstehen Abweichungen, die später mühsam erklärt werden müssen.
4. Forecasts kosten zu viel Zeit
Ob 6+6, 3+9 oder rollierender Forecast: Jede neue Planungsversion bedeutet in Excel häufig Kopieren, Anpassen, Prüfen und Konsolidieren. Dadurch geht viel Zeit in die Datenaufbereitung statt in die Analyse.
5. Reporting entsteht erst nach manueller Aufbereitung
FTE, Headcount, Vakanzen, Besetzungsquoten, Kostenstellen, Rückstellungen und Abweichungen müssen für unterschiedliche Zielgruppen aufbereitet werden. Wenn die Datenbasis nicht zentral ist, wird Reporting zum wiederkehrenden manuellen Aufwand.
Wie eine moderne Stellen- und Personalkostenplanung aufgebaut sein sollte
Eine moderne Lösung für Stellen- und Personalkostenplanung sollte nicht einfach nur eine schönere Excel-Tabelle sein. Entscheidend ist ein durchgängiges Datenmodell.
Dabei sind fünf Bausteine besonders wichtig.
1. Bedarfsabfrage mit klaren Verantwortlichkeiten
Am Anfang steht der Personalbedarf.
Fachbereiche, Werke, Abteilungen oder Kostenstellen melden, welche Kapazitäten sie künftig benötigen. Dabei geht es nicht nur um zusätzliche Stellen, sondern auch um Ersatzbedarf, veränderte Aufgaben, geplante Projekte, Produktionsmengen, Servicevolumen oder organisatorische Veränderungen.
Eine gute Bedarfsplanung sollte beantworten:
- Wer meldet welchen Bedarf?
- Für welchen Zeitraum gilt der Bedarf?
- Welche Kostenstelle oder Organisationseinheit ist betroffen?
- Handelt es sich um neuen Bedarf oder Ersatzbedarf?
- Welche Priorität hat der Bedarf?
- Ist der Bedarf genehmigt, offen oder abgelehnt?
- Welche Auswirkungen hat der Bedarf auf Kapazität und Kosten?
Der Vorteil eines strukturierten Prozesses: Bedarfe werden nicht nur gesammelt, sondern nachvollziehbar bewertet und in die weitere Planung überführt.
2. Stellenplan als zentrales Planungsobjekt
Der Stellenplan ist das Herzstück der Planung.
Er beschreibt, welche Planstellen es gibt, wo sie organisatorisch verankert sind, welche FTE-Werte dahinterstehen, ob sie besetzt oder vakant sind und welche Kosten mit ihnen verbunden sind.
Ein guter Stellenplan enthält mindestens:
- Planstellennummer
- Bezeichnung
- Organisationseinheit
- Kostenstelle
- Standort
- Zeitraum
- Stellenanteil / FTE
- Status
- aktuelle Besetzung
- Historie der Besetzung
- geplante Kosten
- Ist-Kosten
- relevante Kommentare oder Zusatzinformationen
Wichtig ist dabei die zeitliche Perspektive. Eine Planstelle ist nicht einfach vorhanden oder nicht vorhanden. Sie kann ab einem bestimmten Datum neu entstehen, befristet sein, auslaufen oder durch organisatorische Veränderungen angepasst werden.
Gerade diese Zeitlogik ist in Excel oft schwer sauber abzubilden.
3. Besetzung, Vakanzen und Recruiting integrieren
Eine Planstelle ist erst dann steuerungsrelevant, wenn klar ist, ob und wie sie besetzt ist.
Deshalb sollte die Planung zwischen Planstelle und Stellenbesetzung unterscheiden. Eine Stelle kann existieren, aber noch unbesetzt sein. Sie kann aktuell besetzt sein, aber zu einem späteren Zeitpunkt vakant werden. Sie kann zeitweise doppelt besetzt sein, zum Beispiel bei Einarbeitung oder Übergabe. Oder sie kann durch einen internen Wechsel neu zugeordnet werden.
Für HR und Controlling entstehen daraus unterschiedliche Fragestellungen:
- Welche Stellen sind vakant?
- Seit wann sind sie offen?
- Wann sollen sie besetzt werden?
- Welche Kosten sind bereits geplant, aber noch nicht wirksam?
- Wo entsteht Unterdeckung in der Kapazität?
- Wo entstehen Mehrkosten durch Doppelbesetzung?
- Welche Recruiting-Prozesse laufen zu welchen Planstellen?
Wenn Vakanzen und Recruiting-Status direkt mit dem Stellenplan verbunden sind, entsteht deutlich mehr Transparenz. HR kann Prozesse besser steuern, Controlling kann Kostenentwicklungen besser erklären und die Geschäftsführung sieht, wo Kapazitätsrisiken entstehen.
4. Personalkosten differenziert planen
Personalkostenplanung sollte nicht nur aus „Gehalt mal Monate“ bestehen.
Je nach Unternehmen müssen verschiedene Kostenbestandteile berücksichtigt werden:
- Grundgehalt
- Plangehalt nach Tarifgruppe
- Ist-Gehalt
- Personalnebenkosten
- Arbeitgeberanteile
- Sonderzahlungen
- Weihnachtsgeld
- Boni
- tarifliche Erhöhungen
- außertarifliche Anpassungen
- Einmalzahlungen
- Rückstellungen für Resturlaub oder Zeitguthaben
Ein großer fachlicher Mehrwert entsteht, wenn Plan- und Ist-Personalkosten direkt an Planstellen und Besetzungen hängen. Dann lassen sich Abweichungen viel besser erklären.
Beispiel: Eine Planstelle ist nach Tarifgruppe geplant, der tatsächliche Mitarbeiter verdient jedoch aufgrund individueller Vereinbarung mehr. In einer integrierten Planung wird diese Abweichung sichtbar und kann kommentiert, ausgewertet und in Forecasts berücksichtigt werden.
Auch tarifliche Erhöhungen oder globale Anpassungen sollten nicht manuell in jeder Zeile gepflegt werden müssen. Sinnvoller ist es, Erhöhungsfaktoren oder neue Kostenbestandteile strukturiert auf Planstellen oder Mitarbeitergruppen anzuwenden.
5. Forecasts, Szenarien und Planungsversionen ermöglichen
Personalplanung ist nie statisch.
Neue Aufträge, geänderte Produktionsmengen, Sparprogramme, Organisationsveränderungen oder Recruiting-Verzögerungen können die Planung jederzeit beeinflussen. Deshalb braucht eine gute Lösung die Möglichkeit, mit Versionen und Szenarien zu arbeiten.
Typische Fragestellungen sind:
- Was passiert, wenn zwei zusätzliche Stellen genehmigt werden?
- Wie verändert sich die Kostenentwicklung, wenn eine Stelle später besetzt wird?
- Welche Auswirkungen hat eine Reduzierung des Personalbedarfs in einer Abteilung?
- Wie unterscheiden sich Basisplanung und Forecast?
- Was bedeutet ein Szenario für FTE, Kostenstellen und Gesamtkosten?
- Welche Personalkosten fallen monatlich in welcher Kostenart an?
Planungsversionen helfen, Annahmen vergleichbar zu machen. Statt alte Excel-Stände zu überschreiben, können Szenarien nebeneinander betrachtet werden. Das schafft Transparenz und erleichtert Entscheidungen.
Reporting: Von der Datensammlung zur Steuerungsinformation
Eine der wichtigsten Anforderungen an Personalcontrolling ist Reporting.
Die Daten werden für unterschiedliche Zielgruppen benötigt:
- HR benötigt Vakanzen, Besetzungsquoten, Fluktuation und Recruiting-Status.
- Controlling benötigt Kosten, Abweichungen, Rückstellungen und Forecasts.
- Bereichsleiter benötigen Kapazitäten, offene Stellen und Teamübersichten.
- Die Geschäftsführung benötigt verdichtete Kennzahlen zu FTE, Headcount, Kostenentwicklung und Risiken.
Ein datenbankgestütztes Modell kann diese Perspektiven aus derselben Datenbasis bereitstellen. Dadurch entfällt ein großer Teil der manuellen Aufbereitung.
Typische Reports sind:
- FTE-Entwicklung
- Headcount-Entwicklung
- Plan-/Ist-Personalkosten
- Personalkosten nach Kostenstelle
- Personalkosten nach Standort
- Vakanzen und Besetzungsgrad
- offene Planstellen
- Rückstellungen für Resturlaub und Zeitguthaben
- Altersstruktur
- Fluktuation
- Abweichungsanalysen
- Forecast-Vergleiche
Wichtig ist: Reporting sollte nicht erst am Ende des Planungsprozesses entstehen. Gute Reports sind ein laufender Bestandteil der Planung. Sie zeigen frühzeitig, wo Annahmen nicht mehr passen, wo Kosten aus dem Ruder laufen oder wo Kapazitäten fehlen.
Schnittstellen: Warum Stammdatenqualität entscheidend ist
Eine Stellen- und Personalkostenplanung steht und fällt mit der Qualität der Stammdaten.
Mitarbeiterdaten, Kostenstellen, Organisationseinheiten, Abwesenheiten, Gehälter oder Zeitkonten liegen häufig bereits in HR-, ERP-, Zeitwirtschafts- oder Finanzsystemen vor. Eine moderne Planung sollte diese Daten nicht manuell nachbauen, sondern soweit möglich importieren und weiterverarbeiten.
Typische Datenquellen sind:
- HR-Systeme
- ERP-Systeme
- SAP
- Zeitwirtschaft
- Finanzplanung
- Active Directory oder Microsoft 365
- bestehende Datenbanken
- Excel- oder CSV-Importe
Dabei geht es nicht zwingend darum, ein führendes System zu ersetzen. Häufig ist der bessere Ansatz, vorhandene Systeme sinnvoll zu verbinden.
Das Prinzip lautet:
Stammdaten kommen aus dem Vorsystem. Planung, Szenarien, Kommentare, Workflows und Auswertungen entstehen im Planungssystem.
So wird die Planung nicht zur isolierten Insellösung, sondern zur verbindenden Schicht zwischen HR, Controlling und Management.
Rollen und Rechte: Warum nicht jeder alles sehen oder ändern sollte
Stellen- und Personalkostenplanung enthält sensible Daten. Deshalb ist ein sauberes Rollen- und Rechtekonzept unverzichtbar.
Nicht jeder Nutzer benötigt Zugriff auf Gehaltsdaten. Nicht jeder Bereichsleiter darf Planstellen genehmigen. Nicht jede Abteilung soll alle Daten anderer Bereiche sehen.
Ein sinnvolles Berechtigungskonzept unterscheidet zum Beispiel:
- Anwender, die Bedarfe melden
- Bereichsleiter, die Bedarfe prüfen
- HR, das Stellen und Besetzungen verwaltet
- Controlling, das Kosten und Forecasts analysiert
- Geschäftsführung, die verdichtete Reports erhält
- Administratoren, die Strukturen und Schnittstellen betreuen
Dadurch wird die Planung nicht nur sicherer, sondern auch übersichtlicher. Jeder sieht die Informationen, die für seine Rolle relevant sind.
Beispiel aus der Praxis: Planung in einem Unternehmen mit 500 Mitarbeitenden
Ein typisches Szenario: Ein Unternehmen mit rund 500 Mitarbeitenden plant das kommende Jahr. Die Produktionsleitung meldet, dass aufgrund geplanter Anlagen oder Aufträge zusätzliche Kapazität in einer Abteilung benötigt wird. Gleichzeitig zeigt sich, dass in einem anderen Bereich durch veränderten Bedarf oder anstehende Altersteilzeit Kapazität reduziert werden kann.
In einer integrierten Planung passiert dann Folgendes:
- Der Fachbereich meldet den Bedarf.
- Der Bedarf wird einer Kostenstelle und einem Zeitraum zugeordnet.
- Daraus entstehen neue oder angepasste Planstellen.
- Die Planstellen werden mit FTE, Standort, Kostenstelle und Status versehen.
- Offene Stellen werden als vakant sichtbar.
- Personalkosten werden auf Basis von Plangehältern, Ist-Gehältern und Neben-kosten berechnet.
- Sonderzahlungen oder Tariferhöhungen werden berücksichtigt.
- Abwesenheiten oder Kapazitätsschwankungen fließen in die Planung ein.
- Reports zeigen Auswirkungen auf FTE, Headcount, Kosten und Rückstellungen.
- Controlling und Geschäftsführung können Szenarien vergleichen.
Der eigentliche Mehrwert liegt nicht darin, eine einzelne Planstelle digital anzulegen. Der Mehrwert entsteht durch den Zusammenhang: Bedarf, Stelle, Besetzung, Kosten und Reporting greifen ineinander.
Was eine gute Lösung leisten sollte
Unternehmen, die ihre Stellen- und Personalkostenplanung professionalisieren möchten, sollten nicht nur nach einer Software suchen, sondern nach einem Planungsmodell, das zu ihren Prozessen passt.
Eine gute Lösung sollte:
- Bedarfsabfragen strukturiert ermöglichen
- Freigabeprozesse abbilden
- Planstellen zeitbezogen verwalten
- Besetzungen historisieren
- Vakanzen sichtbar machen
- FTE und Headcount auswerten
- Plan- und Ist-Kosten vergleichen
- Gehaltsbestandteile differenziert abbilden
- Forecasts und Szenarien ermöglichen
- Rückstellungen berechnen
- Reporting automatisieren
- Schnittstellen zu Vorsystemen bieten
- Rollen und Rechte sauber steuern
- flexibel an individuelle Anforderungen anpassbar sein
Besonders wichtig: Die Lösung muss zur Organisation passen. Ein Produktionsunternehmen plant anders als ein Dienstleister. Ein Unternehmen mit mehreren Standorten hat andere Anforderungen als eine zentrale Verwaltung. Tarifstrukturen, Kostenstellenlogik, Genehmigungsprozesse und Reportinganforderungen unterscheiden sich stark.
Deshalb ist Flexibilität entscheidend.
Häufige Fragen zur Stellen- und Personalkostenplanung
Was ist der Unterschied zwischen Headcount und FTE?
Headcount zählt Personen. FTE misst Kapazität in Vollzeitäquivalenten. Zwei Teilzeitkräfte mit jeweils 50 Prozent ergeben zusammen einen Headcount von 2, aber 1,0 FTE. Für Kapazitäts- und Personalkostenplanung ist FTE häufig aussagekräftiger als reiner Headcount.
Warum reicht eine reine Mitarbeiterliste nicht für Stellenplanung?
Eine Mitarbeiterliste zeigt, wer aktuell im Unternehmen beschäftigt ist. Ein Stellenplan zeigt, welche Stellen strukturell vorgesehen sind, ob sie besetzt oder vakant sind und wie sie sich zeitlich entwickeln. Für Planung und Forecast ist der Stellenplan deshalb die bessere Steuerungsebene.
Warum sind Vakanzen für das Controlling wichtig?
Vakanzen beeinflussen sowohl Kapazität als auch Kosten. Eine unbesetzte Stelle kann kurzfristig Kosten sparen, aber gleichzeitig Leistungserbringung, Projektfortschritt oder Servicequalität gefährden. Deshalb sollten Vakanzen nicht nur im Recruiting, sondern auch im Forecast sichtbar sein.
Wie können Personalkosten genauer geplant werden?
Personalkosten werden genauer, wenn sie nicht pauschal fortgeschrieben werden, sondern auf Planstellen, Besetzungen, Gehaltsbestandteilen, Personalnebenkosten, Sonderzahlungen und zeitlichen Veränderungen basieren. Wichtig ist außerdem der Vergleich zwischen Plan- und Ist-Kosten.
Was bringt eine datenbankgestützte Planung gegenüber Excel?
Eine datenbankgestützte Planung ermöglicht eine gemeinsame Datenbasis, klare Rollen, strukturierte Workflows, Versionierung, standardisierte Reports und bessere Schnittstellen. Excel kann weiterhin für Exporte oder Analysen genutzt werden, ist aber nicht mehr das zentrale System für Konsolidierung und Datenpflege.
Welche Systeme sollten angebunden werden?
Typische Vorsysteme sind HR-Systeme, ERP-Systeme, SAP, Zeitwirtschaft, Finanzplanung oder bestehende Datenbanken. Entscheidend ist, welche Daten bereits zuverlässig vorhanden sind und welche Informationen im Planungssystem ergänzt werden müssen.
Fazit: Stellenplanung wird zur Steuerungsaufgabe
Bedarfsorientierte Stellen- und Personalkostenplanung ist mehr als eine HR-Aufgabe. Sie verbindet Personalbedarf, Organisationsstruktur, Kostenplanung, Forecast, Reporting und Managemententscheidungen.
Der zentrale Hebel liegt in der gemeinsamen Datenbasis.
Wenn Planstellen, Besetzung, FTE, Vakanzen, Gehaltsbestandteile, Kostenstellen und Szenarien in einem Modell zusammengeführt werden, entsteht Transparenz. HR kann Prozesse besser steuern. Controlling kann Abweichungen besser erklären. Die Geschäftsführung erhält belastbarere Entscheidungsgrundlagen.
Excel bleibt dabei ein hilfreiches Werkzeug. Aber es sollte nicht der Ort sein, an dem die gesamte Stellen- und Personalkostenplanung zusammengehalten wird.
Unternehmen, die ihre Planung professionalisieren möchten, sollten deshalb prüfen, wie sie von manueller Konsolidierung zu einer integrierten, datenbankgestützten Planung kommen.
Ihre Planung. Unser Prototyp.